대출 1억 한달 상환금은 금리만으로 결정되지 않습니다. 같은 1억원을 빌려도 10년 동안 갚는지, 30년 동안 갚는지에 따라 매달 내는 돈과 전체 이자가 크게 달라집니다.
예를 들어 1억원을 연 4% 금리로 빌렸다고 해도 원리금균등상환 기준 10년이면 한 달 약 101만원, 30년이면 약 48만원입니다.
월 부담은 절반 가까이 줄지만 대신 돈을 빌리는 기간이 길어지기 때문에 총이자는 증가합니다.
대출 계산에서 같이 봐야 하는 5가지
① 얼마를 빌리는가?
② 금리가 몇 %인가?
③ 몇 년 동안 갚는가?
④ 어떤 방식으로 갚는가?
⑤ 결국 총이자를 얼마 내는가?
대출 1억 한달 상환금부터 바로 계산해보면
먼저 가장 궁금한 숫자부터 보겠습니다.
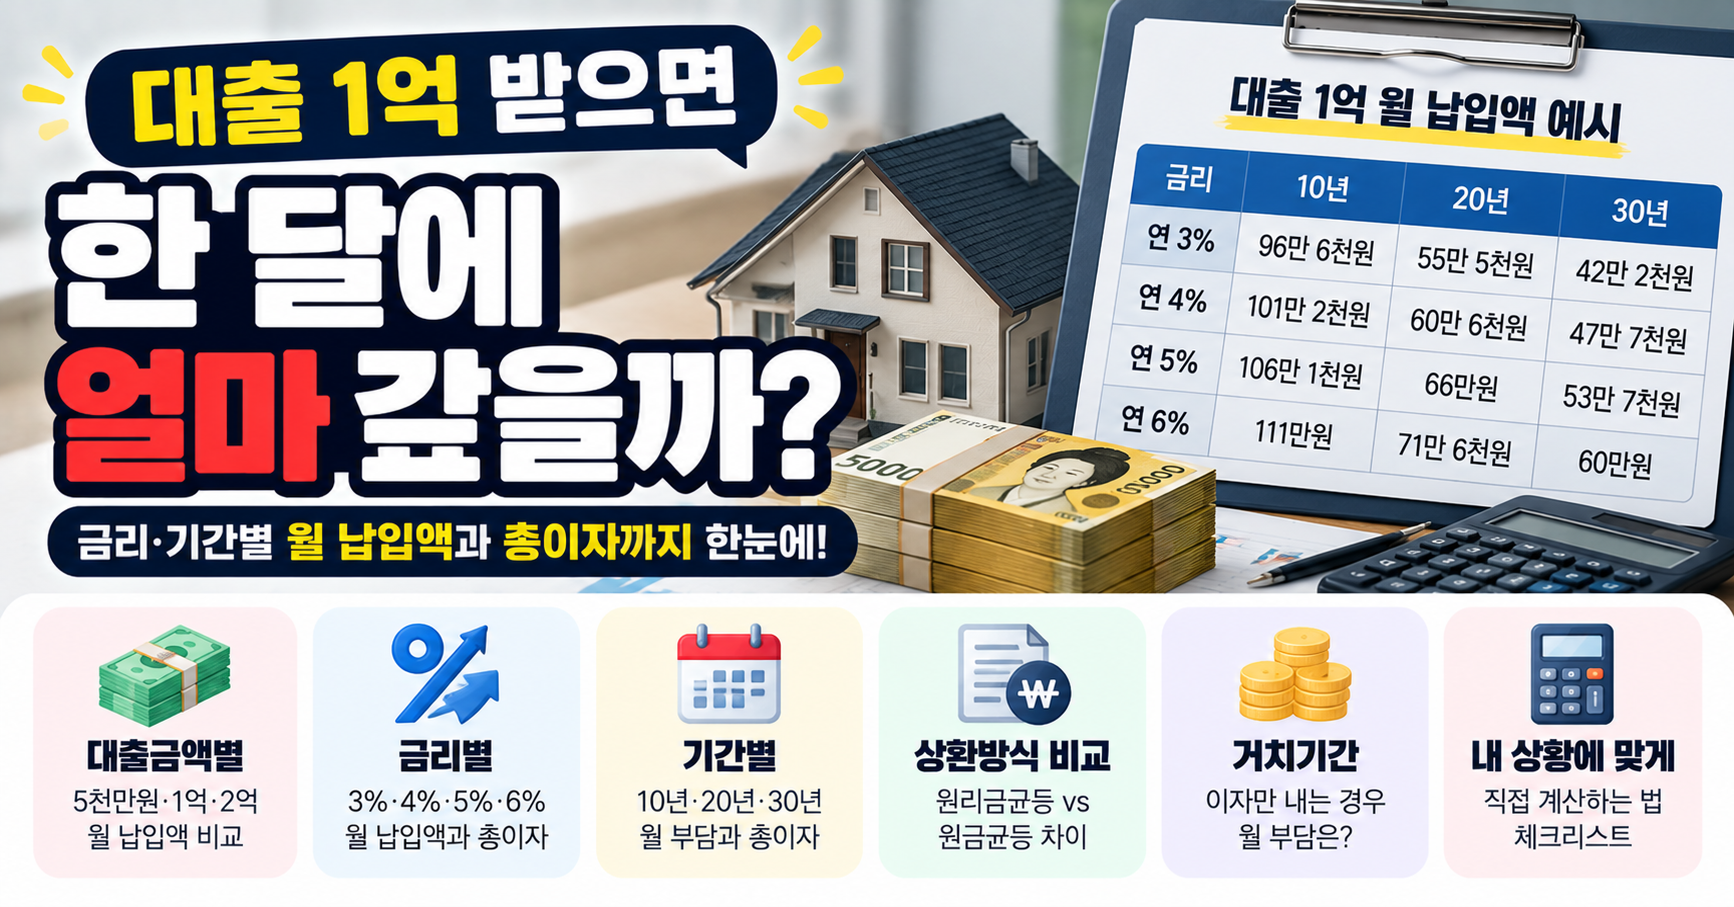
1억원을 원리금균등상환 방식으로 빌렸다고 가정하고 금리와 기간별 월 납입액을 계산했습니다.
| 금리 | 10년 | 20년 | 30년 |
|---|---|---|---|
| 연 3% | 약 96만6천원 | 약 55만5천원 | 약 42만2천원 |
| 연 4% | 약 101만2천원 | 약 60만6천원 | 약 47만7천원 |
| 연 5% | 약 106만1천원 | 약 66만원 | 약 53만7천원 |
| 연 6% | 약 111만원 | 약 71만6천원 | 약 60만원 |
※ 매월 동일한 금리가 유지되는 원리금균등상환을 가정한 계산 예시이며 실제 금융회사 납입액과는 차이가 발생할 수 있습니다.
표를 보면 같은 1억원이라도 금리보다 상환기간이 월 부담액에 상당히 큰 영향을 준다는 것을 알 수 있습니다.
1억을 연 4%로 빌리면 실제 얼마씩 낼까?
이번에는 금리를 연 4%로 고정해보겠습니다.
| 상환기간 | 월 납입액 | 총 납입액 | 총이자 |
|---|---|---|---|
| 10년 | 약 101만2천원 | 약 1억2,149만원 | 약 2,149만원 |
| 20년 | 약 60만6천원 | 약 1억4,544만원 | 약 4,544만원 |
| 30년 | 약 47만7천원 | 약 1억7,187만원 | 약 7,187만원 |
10년에서 30년으로 기간을 늘리면 월 납입액은 약 101만원에서 약 48만원으로 내려갑니다.
하지만 총이자는 약 2,149만원에서 약 7,187만원으로 늘어납니다.
상환기간이 길어지면
월 납입액 ↓
매달 부담 ↓
하지만
상환기간 ↑
총이자 ↑
그래서 대출기간은 단순히 “길수록 편하다”라고 볼 수 없습니다. 현재 소득으로 감당할 수 있는 월 납입액과 장기간 지급할 이자를 함께 비교해야 합니다.
금리가 1%p 오르면 얼마나 달라질까?
대출에서 1%포인트는 작아 보여도 원금이 커지고 기간이 길어지면 차이가 커집니다.
1억원을 30년 원리금균등상환한다고 가정해보겠습니다.
| 금리 | 월 납입액 | 30년 총이자 |
|---|---|---|
| 3% | 약 42만2천원 | 약 5,178만원 |
| 4% | 약 47만7천원 | 약 7,187만원 |
| 5% | 약 53만7천원 | 약 9,326만원 |
| 6% | 약 60만원 | 약 1억1,584만원 |
3%와 6%를 비교하면 빌린 원금은 똑같은 1억원인데 30년간 발생하는 이자 차이가 약 6,400만원입니다.
대출을 비교할 때 금리 0.1%p, 0.5%p 차이를 그냥 넘기기 어려운 이유입니다.
대출 5천만원·1억·2억이면 월 납입액은?
이번에는 연 4%, 30년, 원리금균등이라는 동일한 조건에서 대출금만 바꿔보겠습니다.
| 대출금 | 월 납입액 | 총이자 |
|---|---|---|
| 5천만원 | 약 23만9천원 | 약 3,593만원 |
| 1억원 | 약 47만7천원 | 약 7,187만원 |
| 1억5천만원 | 약 71만6천원 | 약 1억780만원 |
| 2억원 | 약 95만5천원 | 약 1억4,374만원 |
| 3억원 | 약 143만2천원 | 약 2억1,561만원 |
같은 금리와 기간이라면 대출금이 두 배가 될 때 월 납입액과 이자도 거의 비례해 증가합니다.
원리금균등상환은 어떻게 갚는 방식일까?
앞의 계산표는 모두 원리금균등상환을 기준으로 했습니다.
원리금균등상환은 원금과 이자를 합친 월 상환액이 일정하도록 계산하는 방식입니다.
초기에는 납입액 가운데 이자의 비중이 크고 시간이 지나면서 원금 비중이 커집니다.
원리금균등상환
초반 : 이자 비중이 큼
중반 : 원금 비중이 점점 증가
후반 : 원금 비중이 커짐
→ 월 납입액을 일정하게 관리하기 편한 구조
원금균등상환은 뭐가 다를까?
원금균등상환은 대출원금을 상환기간으로 균등하게 나누고 남아 있는 원금에 대한 이자를 더해 갚는 방식입니다.
따라서 처음에는 월 납입액이 크지만 원금이 빠르게 줄면서 이자와 월 납입액도 점차 감소합니다.
| 원리금균등 | 원금균등 | |
|---|---|---|
| 월 납입액 | 대체로 일정 | 처음 높고 점차 감소 |
| 초기 부담 | 상대적으로 낮음 | 상대적으로 높음 |
| 원금 감소 | 초기에는 상대적으로 느림 | 매달 일정하게 감소 |
| 총이자 | 같은 금리·기간이라면 상대적으로 많음 | 같은 금리·기간이라면 상대적으로 적음 |
1억·4%·30년이면 원금균등 첫 달은 얼마일까?
1억원을 30년, 즉 360개월 동안 원금균등으로 갚는다고 가정해보겠습니다.
매달 갚는 원금은 다음과 같습니다.
1억원 ÷ 360개월
= 약 277,778원
첫 달 이자는 단순 계산하면 약 333,333원입니다.
따라서 첫 달 납입액은 약 611,111원입니다.
하지만 다음 달에는 원금이 줄어든 상태에서 이자가 계산되므로 납입액도 조금씩 감소합니다.
같은 조건의 원리금균등 월 납입액 약 47만7천원보다 초기에 부담이 큰 대신 원금이 더 빠르게 줄어드는 구조입니다.
이자만 내는 거치기간이 있다면?
일부 대출상품은 일정 기간 원금을 갚지 않고 이자 위주로 납부하는 거치기간을 둘 수 있습니다.
예를 들어 1억원, 연 4%를 단순 연이자 기준으로 보면 한 달 이자는 약 33만3천원 수준입니다.
1억원 × 연 4% = 연 400만원
400만원 ÷ 12개월
= 월 약 33만3천원
하지만 이것만 보고 “한 달에 33만원이면 된다”고 생각하면 안 됩니다.
거치기간이 끝나면 남은 기간 동안 원금까지 갚아야 하기 때문에 월 상환부담이 커질 수 있습니다. 실제 상품의 거치 가능 여부와 상환조건은 금융회사 약정서를 확인해야 합니다.
월 납입액만 보면 놓치는 것이 총이자입니다
대출 광고나 계산기를 볼 때 월 납입액부터 보게 됩니다.
하지만 월 납입액을 낮추기 위해 기간을 길게 설정하면 총이자가 크게 늘어날 수 있습니다.
그래서 대출을 비교할 때 최소한 아래 네 숫자를 같이 적어보는 것이 좋습니다.
대출 비교할 때 적어둘 숫자
대출원금 : __________원
적용금리 : __________%
월 납입액 : __________원
총이자 : __________원
변동금리라면 지금 계산한 금액이 계속 유지될까?
그렇지 않을 수 있습니다.
앞의 표는 설명을 위해 대출기간 동안 동일한 금리가 유지된다고 가정했습니다.
변동금리 대출은 약정에 따른 금리 변동 시 월 상환액이나 이자부담이 달라질 수 있습니다.
따라서 변동금리를 이용한다면 현재 금리만 넣어 계산하지 말고 금리가 1%p 또는 2%p 높아졌을 때도 감당 가능한지 같이 계산해보는 방법이 유용합니다.
내 대출은 직접 이렇게 계산해보세요
STEP 1. 대출금
__________원
STEP 2. 금리
연 __________%
STEP 3. 상환기간
__________년
STEP 4. 상환방식
□ 원리금균등
□ 원금균등
□ 기타
STEP 5. 확인할 숫자
월 납입액 __________원
총이자 __________원
월급에서 대출 상환금이 차지하는 비율도 계산해보세요
월 50만원의 대출금이 모든 사람에게 똑같은 부담은 아닙니다.
월 실수령액이 250만원이라면 50만원은 소득의 20%지만, 월 실수령액이 500만원이라면 10%입니다.
월 대출 상환금 ÷ 월 실수령액 × 100
예를 들어 실수령액 300만원에 월 상환액 60만원이라면 단순 계산상 월 소득의 20%가 대출 상환에 사용됩니다.
다만 이 비율만으로 대출 가능 여부나 적정 대출금액을 판단할 수는 없습니다. 주거비, 기존 부채, 생활비, 소득 안정성 등을 함께 고려해야 합니다.
대출기간을 정하기 전에 3가지 숫자를 비교하세요
대출기간을 길게 하면 당장 월 부담은 줄일 수 있습니다.
대신 장기간 이자를 지급하게 됩니다.
그래서 대출기간을 결정할 때는 다음 세 가지를 동시에 비교하는 편이 좋습니다.
① 지금 감당 가능한 월 납입액
② 전체 대출기간 동안 낼 총이자
③ 금리가 상승해도 감당 가능한 월 납입액
대출 1억 한달 상환금 핵심 정리
대출 1억 한달 상환금은 하나의 숫자로 말할 수 없습니다.
원리금균등 기준으로 1억원을 빌렸을 때 연 4%라면 10년 상환은 월 약 101만원, 20년은 약 61만원, 30년은 약 48만원 수준으로 계산됩니다.
기간을 길게 하면 월 납입액은 줄어들지만 총이자는 증가합니다.
또한 원리금균등과 원금균등은 초기 납입액과 총이자 구조가 다르기 때문에 금리만 비교해서는 실제 부담을 제대로 파악하기 어렵습니다.
따라서 대출을 알아볼 때는 대출금 → 금리 → 기간 → 상환방식 → 월 납입액 → 총이자 순서로 확인하세요.
마지막으로 실제 금융상품은 금리 변동, 상환조건, 중도상환수수료 등 조건이 서로 다를 수 있으므로 계약 전 금융회사가 제공하는 상환일정과 상품설명서를 확인하는 것이 중요합니다.
※ 본문의 금액은 대출 구조를 이해하기 위한 계산 예시이며 실제 금융회사의 대출 상환액을 의미하지 않습니다. 실제 금리와 상환액은 상품, 개인 신용상태, 금리 적용방식, 납입일 및 기타 계약조건 등에 따라 달라질 수 있습니다.